De meeste ondernemers betalen niet te veel belasting omdat ze slecht boekhouden. Ze betalen te veel omdat ze niet álle kosten opvoeren die mogen. Dit overzicht zet op een rij wat je wél en niet mag aftrekken in 2026.
Toen ik mijn eigen praktijk begon, dacht ik dat ik het wel wist. Ik was accountant. Ik controleerde jaarrekeningen van bedrijven die vele malen groter waren dan het mijne. En toch zat ik in dat eerste jaar met precies dezelfde vraag als iedere startende ondernemer: mag dit nou wel of niet van de winst af?
Mijn laptop, oké. Mijn boekhoudpakket, logisch. Maar die lunch met iemand die misschien klant zou worden? Dat vakblad? De hoek in huis waar ik werkte? Ik merkte dat ik het niet zeker wist. En ik ben iemand die dit voor zijn werk doet.
Dat is precies het punt. Fiscaal slim ondernemen begint niet bij ingewikkelde constructies. Het begint bij de basis: weten welke kosten je mag aftrekken, en ze dan ook allemaal opvoeren. Doe je dat niet, dan ben je in feite een dief van je eigen portemonnee.
De enige vraag die telt
Er is één vraag die bepaalt of een kost aftrekbaar is: is hij gemaakt voor het zakelijke belang van je onderneming? Zo ja, dan mag hij van de winst af. Zo nee, dan niet. Klinkt simpel. Maar de praktijk zit vol met kosten die half zakelijk, half privé zijn. En juist daar wordt het interessant, en gaat het vaak mis.
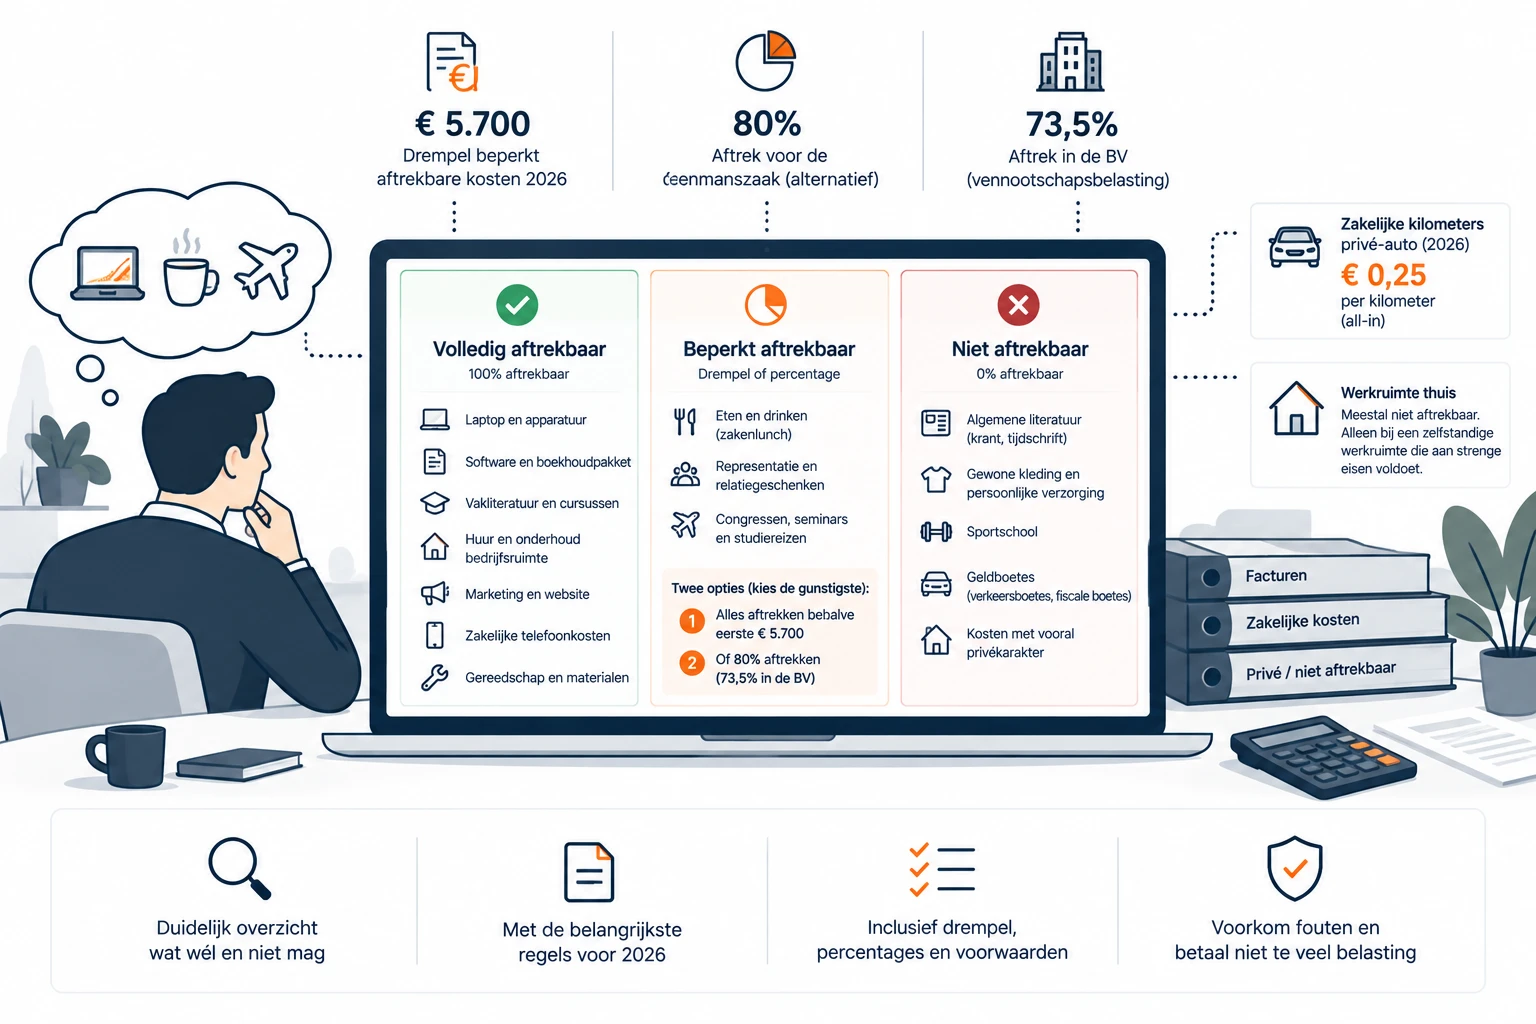
De Belastingdienst kent grofweg drie soorten kosten: volledig aftrekbaar, beperkt aftrekbaar en niet aftrekbaar. De cijfers hieronder vormen de kern van die tweede categorie, waar de meeste ondernemers de mist ingaan.
- €5.700
- Drempel beperkt aftrekbare kosten 2026
- 80%
- Aftrek voor de eenmanszaak (alternatief)
- 73,5%
- Aftrek in de BV (vennootschapsbelasting)
Categorie 1: de kosten waar je nooit over twijfelt. Deze zijn voor 100% aftrekbaar, omdat ze zuiver zakelijk zijn.
Categorie 2: de kosten met een privérandje. Hier zit het geld, en hier zitten de fouten. Het gaat om kosten die naast een zakelijk doel ook een persoonlijk genot geven. De Belastingdienst wil dat privé-deel niet volledig meebetalen, en heeft daarom een aftrekbeperking gemaakt.
Categorie 3: de kosten die niet mogen, hoe zakelijk ze ook voelen. Voer je ze toch op, dan is dat geen bespaarde belasting maar uitgesteld gedoe. Bij een controle draai je ze terug, met rente en soms een boete.
De vier grijze gebieden
Tot zover de theorie. In de praktijk struikelen ondernemers steeds over dezelfde vier posten. Precies de posten waar je denkt dat je het weet, maar waar de regel net anders ligt dan je vermoedt.
En de auto? Rijd je zakelijke kilometers met je privé-auto, dan mag je in 2026 €0,25 per kilometer van je winst aftrekken. Dat bedrag dekt alles: brandstof, verzekering, onderhoud, parkeren. Die kosten apart opvoeren mag dan niet meer. Zet je de auto op de zaak, dan geldt een heel ander regime met bijtelling voor het privégebruik. Wat gunstiger is, hangt af van hoeveel je rijdt en hoe duur de auto is.
Eenmanszaak versus BV
Tot nu toe ging dit vooral over de eenmanszaak, waar je kosten van je winst in box 1 aftrekt. Heb je een BV, dan gelden dezelfde principes, maar met een addertje dat veel DGA’s over het hoofd zien.
De echte les
Terug naar dat eerste jaar. Wat ik toen leerde, is dat de winst niet in slimme trucs zit of in grijze constructies. Hij zit in het simpelweg kennen van de regels en ze consequent toepassen. Elke kost die je terecht opvoert, verlaagt je belastbare winst. Elke kost die je vergeet, betaal je uit je eigen zak. En elke kost die je opvoert terwijl het niet mag, komt een keer terug. Meestal op het slechtste moment.
De vraag is dus niet alleen of je een goede boekhouder hebt. De vraag is of jij weet wat er onder je eigen cijfers gebeurt. Want dat overzicht bepaalt hoeveel je overhoudt, en dat kun je aan niemand volledig uitbesteden.
Bronnen
- Belastingdienst — Zakelijke kosten & Zakelijk of privé: belastingdienst.nl/zakelijk/winst/inkomstenbelasting
- Belastingdienst — Drempel beperkt aftrekbare kosten 2026 (€5.700; 80% IB / 73,5% Vpb)
- Belastingdienst — Werkruimte in de woning & Kosten voor werkkleding (logo ≥ 70 cm²)
- Belastingdienst — Zakelijk gebruik privévervoermiddel 2026 (€0,25 per kilometer)