“In een BV beleggen is toch altijd slimmer?” Ik hoor het bijna wekelijks. En het klinkt logisch, want box 3 belast je op een rendement dat je misschien niet eens haalt. Maar toen ik het ging doorrekenen, bleek het net andersom te liggen.
Iemand wil vermogen uit box 3 halen, een BV oprichten en daarin gaan beleggen. Weg van die belasting op fictief rendement. Ik snap het gevoel goed. Box 3 voelt oneerlijk. Je betaalt over een rendement van 6% dat de fiscus verzint, of je het nou haalt of niet.
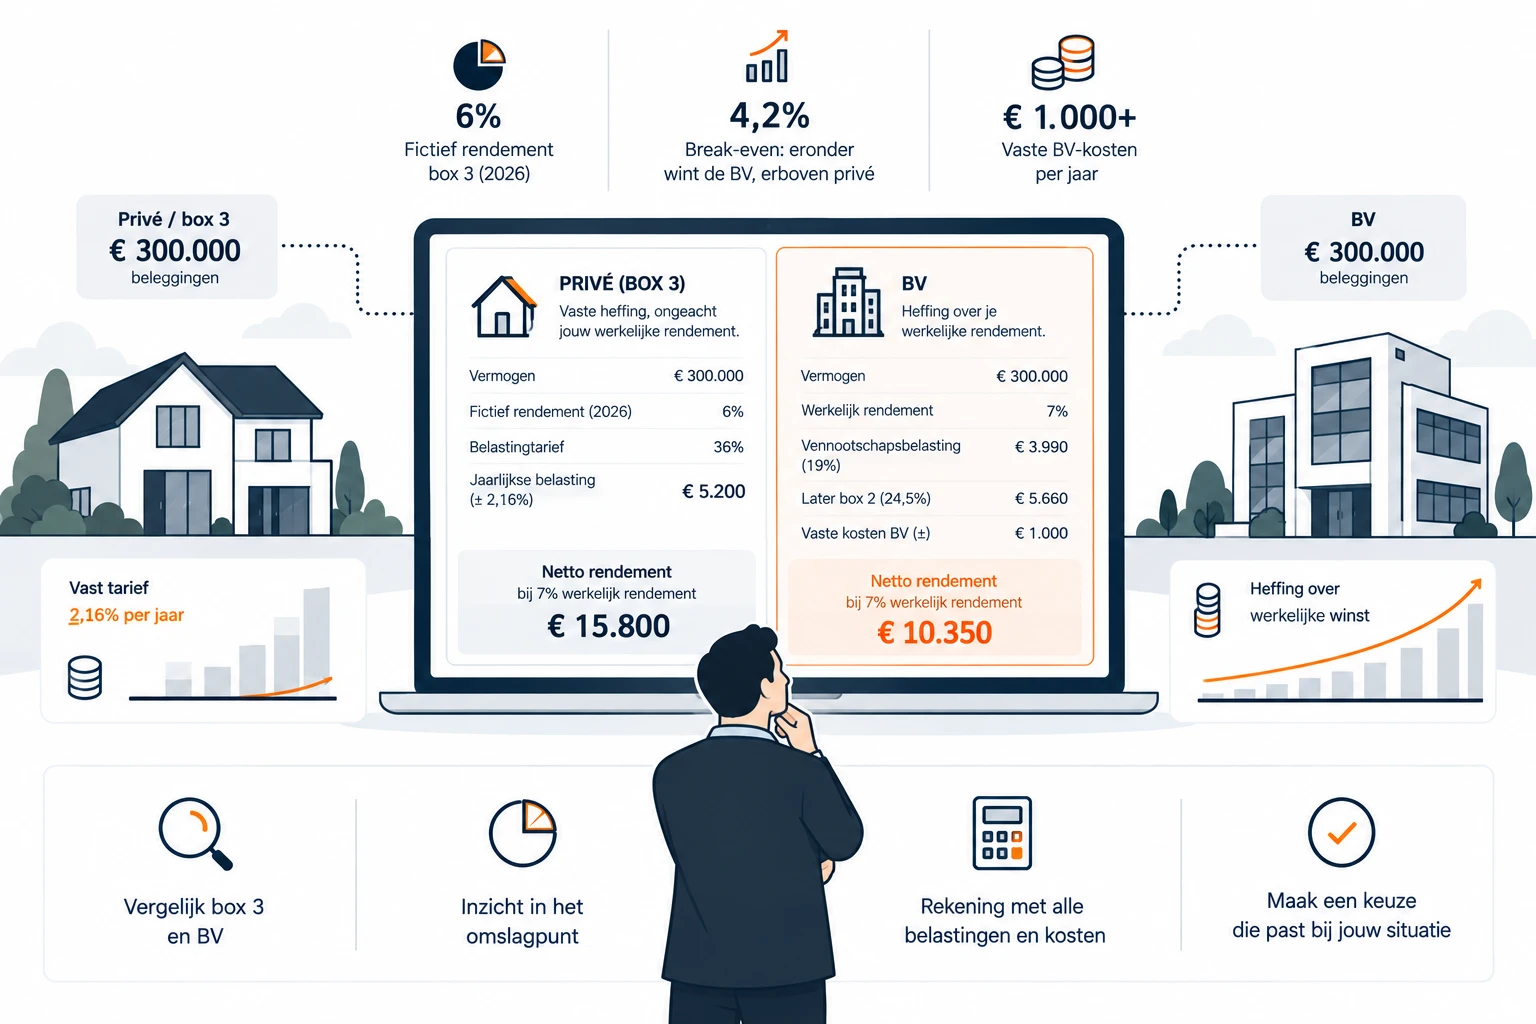
En toch klopt de conclusie “dus een BV is slimmer” lang niet altijd. Want in een BV betaal je juist over je werkelijke rendement. Eerst vennootschapsbelasting over de winst, en later box 2 zodra je het geld naar privé haalt. Dat tikt aan zodra je goed rendeert.
Om te snappen waar het kantelt, moet je eerst weten hoe de twee kanten werken in 2026.
- 6%
- Fictief rendement box 3, beleggen 2026
- 4,2%
- Break-even: eronder wint de BV, erboven privé
- €1.000+
- Vaste BV-kosten per jaar (jaarrekening en aangifte)
Hoe de twee kanten werken
In box 3 betaal je niet over je echte winst, maar over een fictief rendement. Voor beleggingen is dat in 2026 vastgesteld op 6%, belast tegen 36%. Onder de streep betaal je zo’n 2,16% van je belegde vermogen aan belasting, elk jaar, of je nou 2% of 20% haalt. Boven het heffingsvrije vermogen van €59.357 per persoon, het dubbele met een fiscale partner.
In de BV werkt het precies omgekeerd. Je betaalt over wat je écht verdient. Over de eerste twee ton winst 19% vennootschapsbelasting, daarboven 25,8%. En wil je het geld naar privé halen, dan komt daar nog box 2 overheen, 24,5% tot ongeveer €69.000 en 31% daarboven. Dat laatste, en dit is waar veel sommen de fout ingaan, betaal je pas als je het geld er echt uithaalt. Zolang het in de BV blijft renderen, stel je die heffing uit. Dat uitstel is het echte voordeel van de BV.
Zet je die twee tegenover elkaar, dan draait alles om één vraag: welk rendement verwacht je?
Daar zit de hele mythe in één zin. In de BV beleggen is niet altijd slimmer. Voor de voorzichtige belegger met een bescheiden rendement kan het kloppen. Voor wie in aandelen of ETF’s zit met een lange horizon, en dus mikt op meer dan die 6%, wint privé meestal. Geen mening. Gewoon de som.
Wat de tegenbewijsregeling verandert
Nog één ding dat de meeste vergelijkingen overslaan. Sinds 2026 kun je in box 3 de tegenbewijsregeling inroepen. Haal je aantoonbaar minder dan het forfait van 6%, dan reken je af over je werkelijke rendement, niet over die fictieve 6%. Juist het argument “ik betaal over winst die ik niet maak” gaat daarmee grotendeels van tafel. Het maakt box 3 bij lage rendementen goedkoper, en verkleint dus de gevallen waarin de BV puur op belasting wint. Het echte voordeel van de BV zit dan ook niet in het verslaan van box 3, maar in het uitstel van box 2.
Maar voordat je nu iets besluit, moet ik eerlijk zijn over waar deze berekening ophoudt. Want dat is precies waar dit soort verhalen meestal misgaat.
De echte les
De echte les zit niet in dit ene omslagpunt. Hij zit in de vraag erachter. We nemen veel te makkelijk aan wat we in de wandelgangen horen. “Een BV is toch altijd slimmer.” Terwijl het antwoord gewoon uit te rekenen is, voor jouw situatie. Niet op gevoel, maar op cijfers.
Bronnen
- Belastingdienst — Box 3, fictief rendement en heffingsvrij vermogen 2026 (forfait beleggen 6%, tarief 36%, heffingsvrij €59.357 p.p.): belastingdienst.nl
- Belastingdienst — Tarieven vennootschapsbelasting 2026 (19% tot €200.000, 25,8% daarboven): belastingdienst.nl
- Belastingdienst — Tarief aanmerkelijk belang box 2 2026 (24,5% tot €68.843 p.p., 31% daarboven): belastingdienst.nl
- Belastingdienst — Tegenbewijsregeling box 3 (heffing over werkelijk rendement als dat lager is dan het forfait): belastingdienst.nl/box-3