De meeste mensen leren dat je je beleggingen verkoopt als je een groter huis koopt, en je hypotheek zo laag mogelijk houdt. Toen wij voor onze eigen nieuwbouw stonden, twijfelde ik daar zelf ook over. Tot ik het ging doorrekenen.
We bouwen een huis. We wonen nu in een appartement, en er wordt aan onze nieuwbouwwoning gebouwd. Ergens eind dit jaar verhuizen we.
En ergens in dat traject lag de vraag die ik bij klanten vaak zie, ineens bij mezelf op tafel. Ga ik mijn beleggingen verkopen om de hypotheek zo laag mogelijk te houden? Of doen we het anders?
Mijn eerste reactie was de veilige. Verkopen, zo min mogelijk lenen, klaar. Zo zijn we het allemaal geleerd. Maar ik twijfelde, want dat geld dat ik dan verkoop, stopt met voor me werken. En precies dat vermogen is de motor onder onze plannen voor later. Dus ik ging het doorrekenen, en mijn eigen reactie bleek niet vanzelf te kloppen.
Niet alle schuld is hetzelfde
De meeste mensen denken bij schuld aan één ding: zo snel mogelijk aflossen. Vaak is dat ook verstandig. Maar er is een verschil tussen schuld die je armer maakt en schuld die voor je werkt. Een lening voor een auto of een vakantie kost je puur geld. Een lening tegen lage kosten, waarmee je vermogen kunt laten doorgroeien dat méér rendeert dan die lening kost, is iets heel anders.
Om te zien waarom, moet je weten hoe box 3 werkt in 2026. Je betaalt daar belasting over je vermogen op basis van een fictief rendement, ongeacht wat je werkelijk verdient.
- 6%
- Fictief rendement overige bezittingen 2026
- 36%
- Belastingtarief box 3
- €118.714
- Heffingsvrij vermogen fiscale partners
Schulden werken in box 3 als tegengewicht. Boven een drempel van €7.600 voor fiscale partners drukt iedere euro schuld je belastbare vermogen omlaag; de fiscus rekent op die schuld een fictief rendement van 2,70%. Een aflossingsvrije hypotheek op de eigen woning die na 2013 is afgesloten, telt niet mee in box 1, maar valt wél als schuld in box 3. Precies daar wordt het interessant.
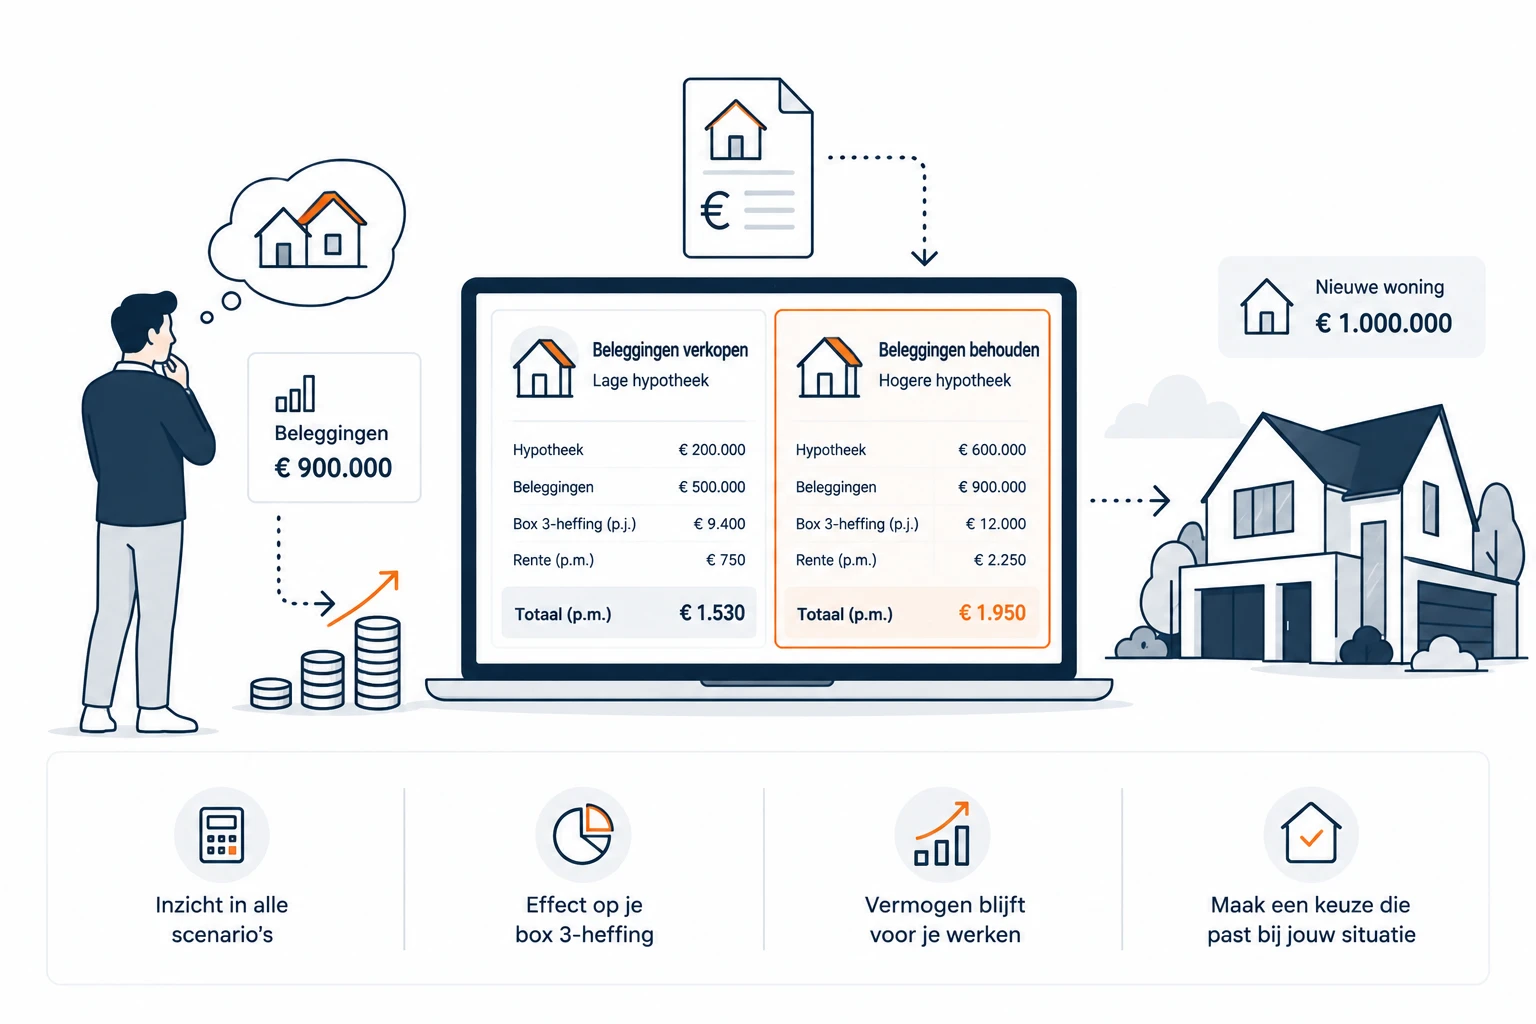
Want dat betekent dat je een duurder huis kunt financieren zonder je beleggingen te verkopen, terwijl die extra schuld tegelijk je box 3-heffing verlaagt. Hoe dat uitpakt, zie je het beste aan een voorbeeld.
Waar dit verhaal meestal te mooi wordt gemaakt
Nu moet ik eerlijk zijn, want dit is waar het meestal misgaat in dit soort verhalen. Die €400.000 lening kost ook geld. Reken met zo’n 4,5% rente, dan is dat €1.500 per maand. De box 3-besparing alleen, zo’n €400 per maand, dekt die rente niet. Wie je vertelt dat de belastingbesparing op zichzelf al genoeg is, vertelt je niet het hele verhaal. Het verschil maak je met het rendement dat je behoudt: die €400.000 die belegd blijft in plaats van verkocht, levert op de lange termijn naar verwachting meer op dan de rente die je betaalt. Tel het op, en je houdt netto meer over én woon je groter. Het woord daar is verwacht. Geen garantie.
Ik heb het uiteindelijk gedaan. Puur omdat het na het doorrekenen voor onze situatie klopte. Met buffer, met een horizon waar ik op durf te bouwen, en met de wetenschap dat een paar mindere belegjaren erbij horen.
De echte les
De echte les zit hem niet in dit ene rekenvoorbeeld. Hij zit in de vraag erachter. We leren allemaal dat schuld slecht is en sparen goed. Maar zodra je vermogen begint op te bouwen, kloppen die simpele regels niet meer vanzelf. Dan wordt het de moeite waard om het gewoon eens door te rekenen. Niet op gevoel, niet op wat je in de wandelgangen hoort, maar voor jouw situatie.
Bronnen
- Belastingdienst — Berekening box 3-inkomen 2026 (fictieve rendementen en schuldendrempel): belastingdienst.nl/box-3/berekening-box-3-inkomen-2026
- Rijksoverheid — Belastingplan 2026: heffingsvrij vermogen box 3 €59.357 per persoon: rijksoverheid.nl