Versneld aflossen voelt verstandig. Veilig, zeker, en je hoort het van iedereen. Toen wij ons nieuwe huis kochten, kreeg ik precies dat advies. Tot ik het ging doorrekenen. Dit is wat eruit kwam, stap voor stap.
Toen we ons nieuwe huis kochten, kreeg ik van bijna iedereen hetzelfde advies. Los zoveel mogelijk af. Schuldenvrij zijn geeft rust. En ergens snap ik dat. Een hypotheek voelt als een last waar je zo snel mogelijk vanaf wil.
Ik twijfelde zelf ook. Aflossen voelt veilig, het voelt verstandig, en je hoort het van alle kanten. Tot ik het ging doorrekenen. En toen bleek mijn eigen reflex niet vanzelf te kloppen.
Wat aflossen je werkelijk oplevert
Het idee achter aflossen is simpel. Elke euro die je extra aflost, is een euro waarover je geen rente meer betaalt. Bij 3% rente bespaar je dus 3% per jaar. Zeker, risicovrij, geen gedoe. Daar is niks mis mee. Alleen is het niet het hele verhaal.
Want diezelfde euro had ook ergens anders kunnen staan. In een wereldwijd gespreid indexfonds bijvoorbeeld, dat historisch grofweg 7 à 8% per jaar opleverde. Het verschil tussen die percentages lijkt klein. Over tien jaar, met rente op rente, is het dat allang niet meer.
- 1,89%
- Nettorente na hypotheekrenteaftrek
- 7-8%
- Historisch rendement wereldindex
- €33.000+
- Verschil in jouw voordeel na 10 jaar
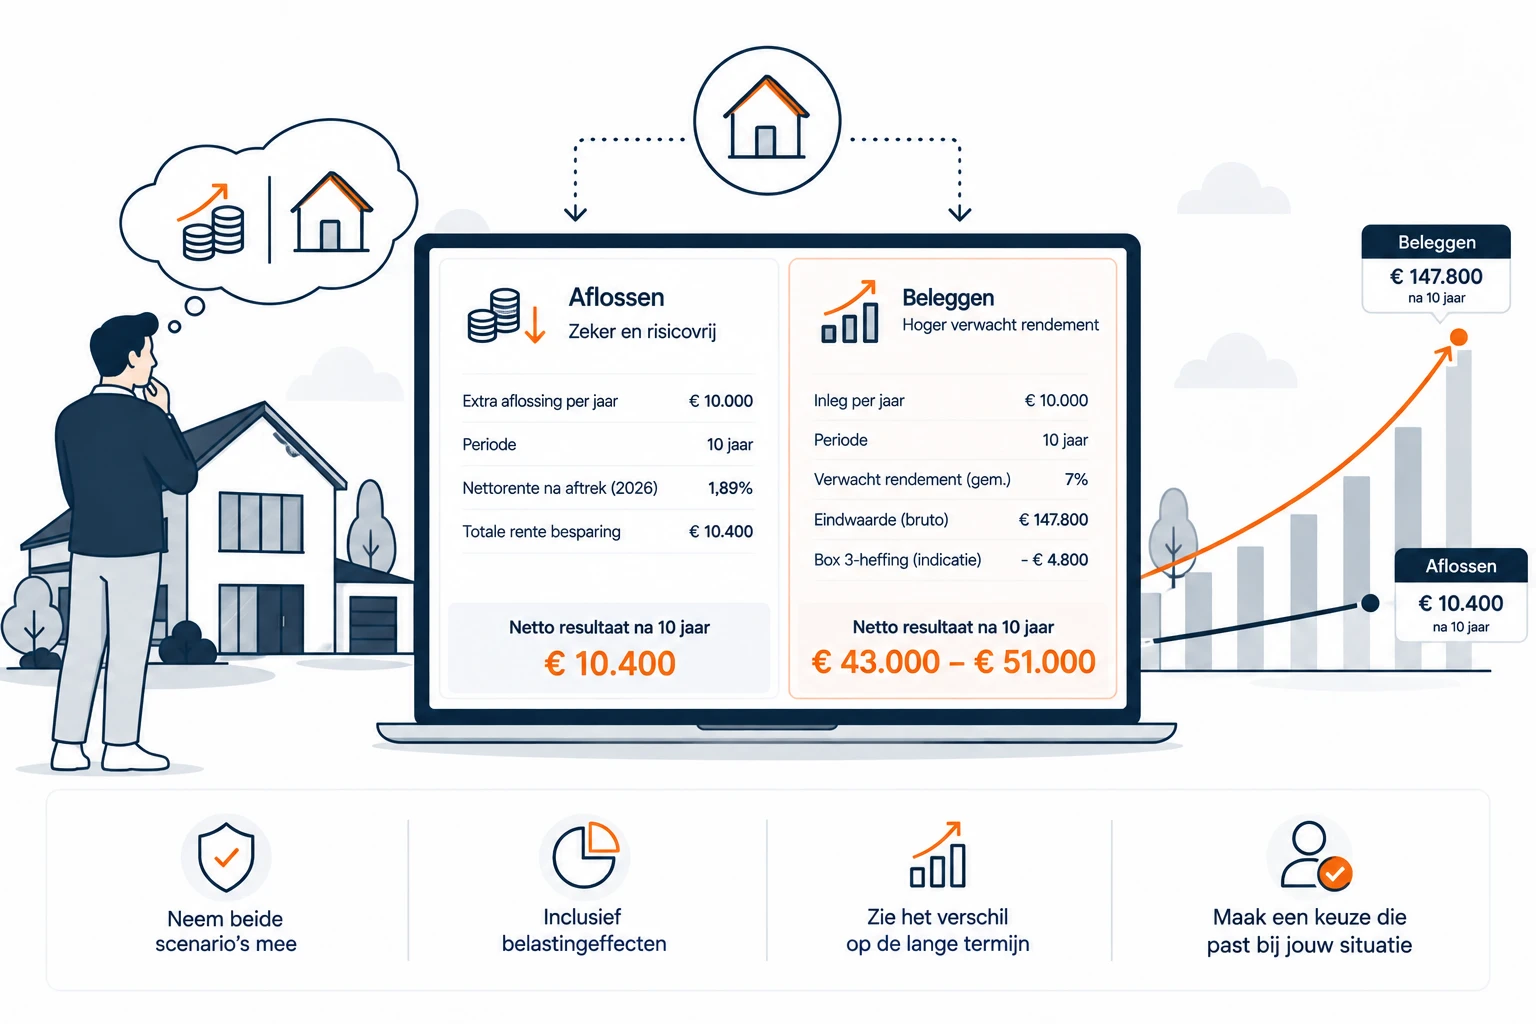
Laten we het stap voor stap doorrekenen. Niet met één bedrag op één moment, maar met een gewoonte die dicht bij de praktijk ligt: elk jaar €10.000, tien jaar lang. In totaal leg je dus €100.000 in. De vraag is voor allebei de opties hetzelfde: wat houd je daar na tien jaar netto aan over?
Dat is de zekere kant. Een gegarandeerde besparing van zo’n €10.400, zonder enig risico. Nu dezelfde €10.000 per jaar, maar dan belegd in plaats van afgelost.
Zet je de twee naast elkaar, dan staat een voordeel van ongeveer €10.400 uit aflossen tegenover €43.000 tot €51.000 uit beleggen. Een verschil van €33.000 tot €40.000, in het voordeel van beleggen. En vergeet daarbij niet: je geld blijft al die tijd vrij beschikbaar, terwijl een afgeloste euro vastzit in je huis.
De twee dingen die meestal worden weggelaten
Ik moet hier wel eerlijk zijn, want dit is precies waar dit soort verhalen meestal te mooi worden gemaakt. Ik heb twee dingen bewust meegenomen die vaak stilletjes worden weggelaten. De eerste is de hypotheekrenteaftrek, die je netto rente verlaagt en daarmee ook het voordeel van aflossen kleiner maakt dan die 3% doet vermoeden. De tweede is box 3, die je beleggingsrendement juist drukt. Allebei zitten ze in de berekening hierboven verwerkt. En ook ná die belasting blijft beleggen in dit voorbeeld ruim voorliggen.
En nu komt het belangrijkste, en meteen de reden dat ik dit geen kant-en-klaar advies durf te noemen. Die mooie uitkomst van beleggen rust op één aanname: dat je rendement op de lange termijn boven je rente uitkomt. Die 7 of 8% is een langjarig gemiddelde, geen belofte. Sommige jaren staat je belegging fors in de min. Aflossen daarentegen is risicovrij. Wat je bespaart, staat vast. Je ruilt dus een hoger verwacht rendement in voor zekerheid, en hoeveel die zekerheid voor jou waard is, kan geen rekenmodel voor je invullen.
Daarom is er ook geen universeel goed antwoord. Wat voor mij klopte, hoeft voor jou niet te kloppen. Het hangt af van je doelen, van je bredere financiële plaatje en van hoe risico-avers je bent. Iemand met een ruime buffer, een lange horizon en een sterke maag kiest anders dan iemand die over vijf jaar zijn schuld kwijt wil zijn en slecht slaapt van koersschommelingen. Allebei kunnen ze gelijk hebben. Voor hun eigen situatie.
De echte les
De echte les zit niet in dit ene rekenvoorbeeld, en ook niet in de uitkomst ervan. Hij zit in de gewoonte erachter. We leren allemaal dat schuld slecht is en aflossen goed. Dat is een prima vuistregel, maar zodra je vermogen begint op te bouwen, klopt zo’n simpele regel niet meer vanzelf. Soms is aflossen het slimste wat je kunt doen. Soms laat je tienduizenden euro’s liggen. Het verschil zit in jouw situatie, niet in een algemene regel.
Reken het daarom een keer door voor jezelf. Niet op gevoel, niet op wat je in de wandelgangen hoort. Kijk naar je doelen, je horizon, je buffer en hoeveel risico bij je past. En kies dan bewust. Dat is iets heel anders dan blind aflossen omdat het zo hoort.
Bronnen
- Belastingdienst — Berekening box 3-inkomen 2026 (fictief rendement overige bezittingen 6%, tarief 36%): belastingdienst.nl
- Rijksoverheid — Belastingplan 2026: heffingsvrij vermogen box 3 €59.357 per persoon: rijksoverheid.nl
- Rekenvoorbeeld fictief, uitgaande van één persoon met dit als enige box 3-vermogen en volledige hypotheekrenteaftrek (37%). Eigen berekening JR Finance. Geen persoonlijk advies.